首套房购房条件迎来一轮集中优化,从贷款利率到税费减免,多项政策叠加后,符合条件的家庭最高能省下十万元级别的真金白银。对正在观望的刚需人群来说,这轮调整把上车门槛实实在在地拉低了,值得仔细算算账。
最直观的变化来自房贷利率。多个城市的首套商业贷款利率已经降到百分之三以内,公积金利率更低。同样贷一笔钱,月供能少还几百元,二三十年下来,利息总额能省下数十万元。首付比例也明显下调,首套、二套的门槛同步放宽,不再需要凑一大笔现金才能迈出第一步。
除了利率和首付,针对首套刚需的财政贴息政策也开始落地。购买首套住房、面积在百二十平方米以下、总价在百五十万元以内的家庭,可以享受年化一个百分点的贷款贴息,期限最长五年,单户可享受贴息的贷款规模上限为百万元。这笔贴息由中央和地方财政共同承担,经办银行按月收息时自动扣除,符合条件就能直接享受,不用额外申请。
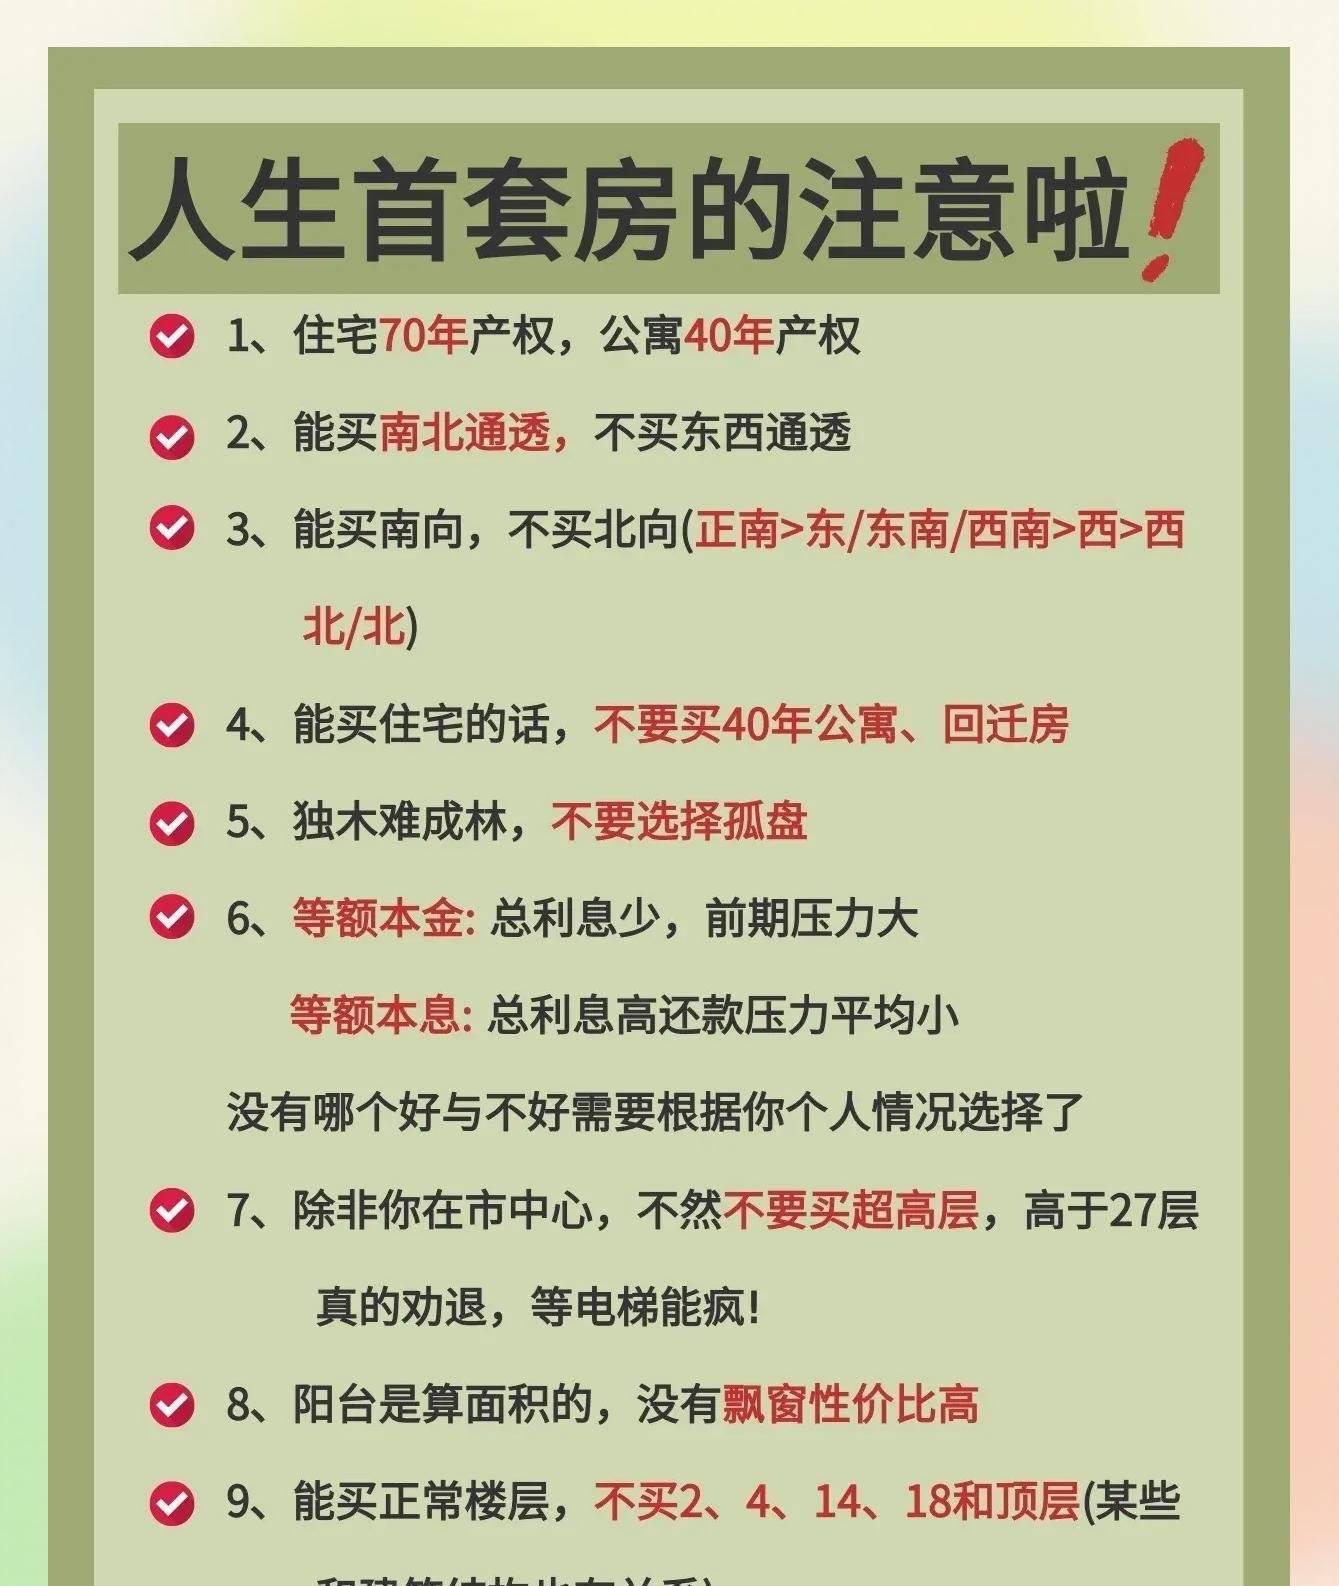
税费方面的调整同样实在。购买家庭首套住房,面积在百四十平方米及以下的,契税统一按百分之一征收;百四十平方米以上的,按百分之一点五征收。以一套百平方米、总价五百万元的房子为例,首套购房者能省下数万元契税,二套购房者省得更多。卖旧买新的退税政策也在延续,换房成本大幅降低。
这些政策叠加在一起,效果相当可观。利率下降省利息,贴息政策直接减月供,契税下调再省一笔,几项加起来,对普通工薪家庭来说不是小数目。更重要的是,政策释放的信号很明确:支持合理住房需求,鼓励刚需和改善型购房者入场。
市场层面的变化也在配合这轮政策。新房开工面积收缩,库存被持续消化,供需关系正在重新平衡。房企拿地更谨慎,未来两三年的新房供应会明显减少,好地段、好品质的房子会越来越稀缺。对购房者来说,选择面虽然收窄,但买到手的房子保值性更强。
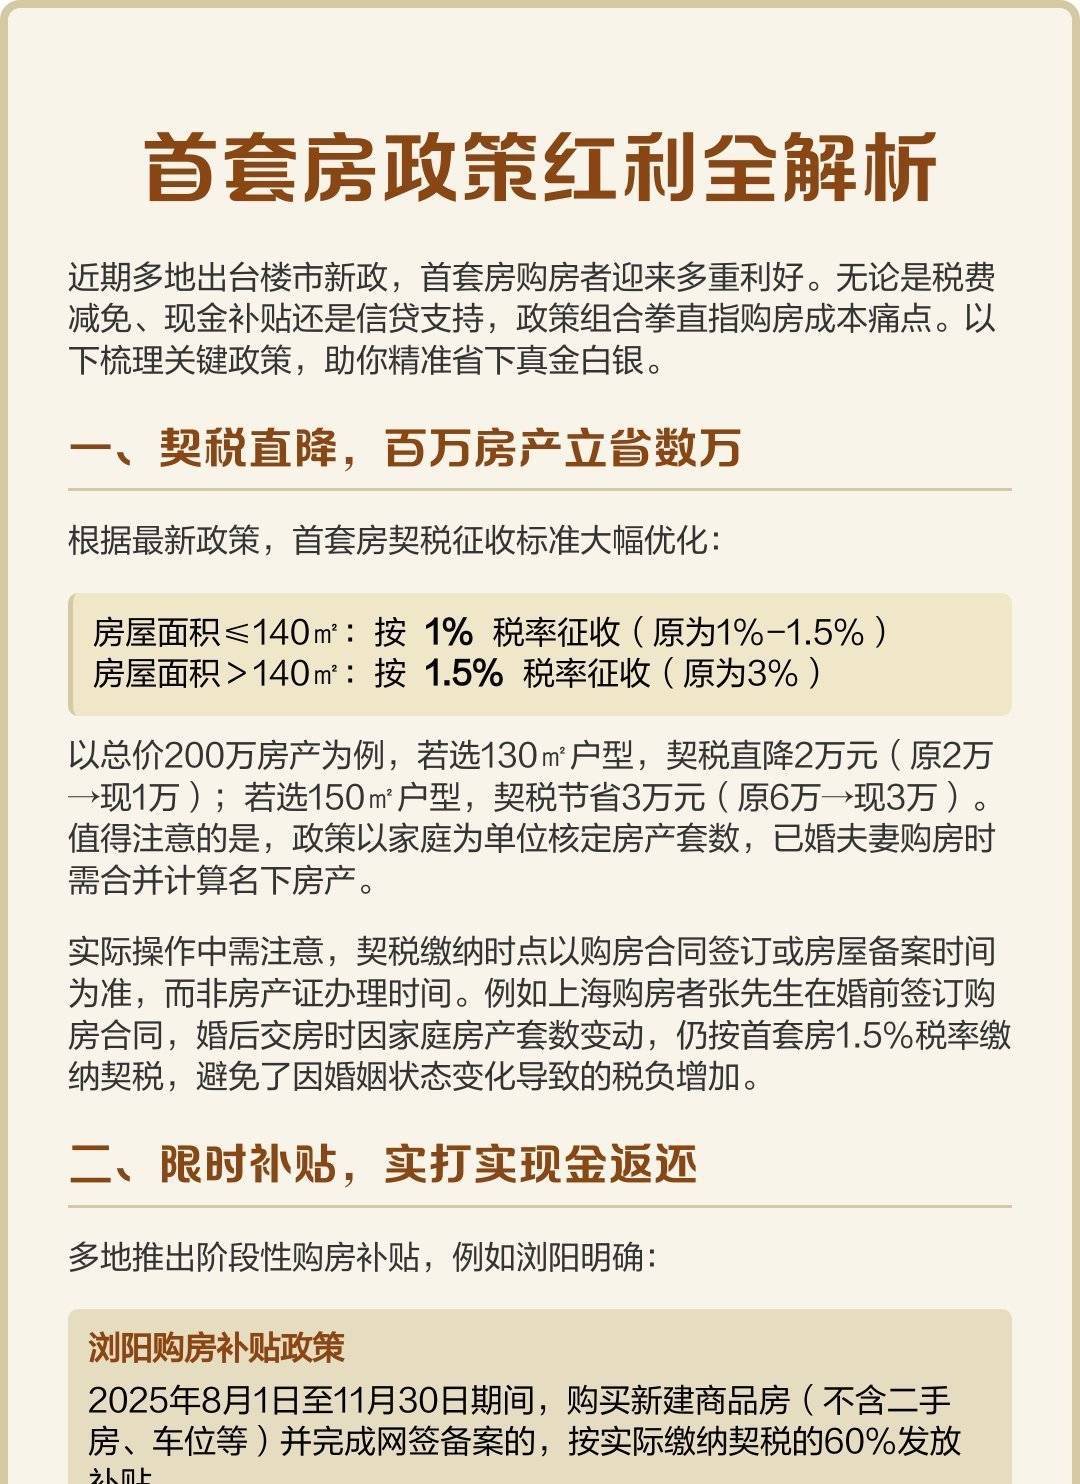
当然,这轮窗口期不等于闭眼买都赚。城市之间、板块之间的分化依然明显,一线和强二线城市人口流入稳定、需求扎实,二手房成交已经率先回暖;普通三四线城市则要谨慎,除了自住刚需,投资属性弱。同一座城市里,市中心、地铁旁、配套成熟的板块远比远郊新区靠谱,现房和准现房也比期房更让人安心。
对真正有购房需求的人来说,现在确实是成本、风险、选择都相对友好的阶段。政策底已经扎牢,市场底也在夯实,与其纠结能不能踩到最低点,不如算清自己的月供和预算,选对城市和楼盘,理性出手。这轮政策红利,主要是给真正要住的人准备的,别错过。
天顺优配提示:文章来自网络,不代表本站观点。